支付与发票流程 台湾原生ip购买 合规开票与跨境支付注意事项
1.
需求确定与风险评估
1) 明确用途:列出要使用台湾原生IP的具体目的(网站测试、广告投放地域验证、爬虫合法抓取等),并记录每一项的合规风险点。
2) 合规性检查:若涉及用户数据、广告或金融业务,先咨询法务/合规,确认是否违反目标平台政策或当地法律(例如数据抓取、绕过地理限制等)。
3) 资源需求量化:估算并记录需要的并发连接数、IP数量、带宽与地理分布(城市/运营商),为选购和计费做准备。
2.
供应商筛选与资质验证
1) 供应商类型区分:判断需要“住宅IP/移动IP(原生)”还是“数据中心IP(非原生)”,优先选择有台湾ISP合作或真实住宅池的提供商。
2) 验证公司资质:查看供应商工商信息、网站备案、客户案例与联系电话;要求提供营业执照/公司注册号、税务登记等证明文件以便开票。
3) 技术验证要求:要求trial或演示账号,拿到样例IP后用以下工具验证真伪:ipinfo.io、whois、MaxMind GeoIP、traceroute、ping。记录返回的ASN、ISP字段并截图保存。
3.
下单前的技术与支付准备清单
1) 测试账号申请:向供应商申请1-3天的试用IP或担保金模式,测试稳定性与真实性。
2) 测试步骤(细化):用curl或浏览器访问 ifconfig.co、ipinfo.io/json 查看IP地理位置;用traceroute -n
3) 支付与发票资料准备:提前准备要填写给供应商的公司名称(与营业执照一致)、统一编号/税号、公司地址、开户行与银行账号(若需对方开三联式/二联式发票),以及对方发票抬头格式要求。
4.
下单与合同签署实操步骤
1) 合同要点:明确服务内容(IP数量、流量限制、IP更换频率、SLA)、计费方式(按月/按流量/按IP)、违约条款与发票开具责任。
2) 发票约定:在合同中明确发票类型(纸质/电子)、税率、发票抬头与邮寄/电子交付时间,以及支付后供应商多长时间内必须开具发票。
3) 签署流程:通过电子签章平台(如DocuSign、国内可用的电子合同平台)完成签署,双方保留合同PDF与签章日志作为日后审计凭证。
5.
具体支付流程(SWIFT/电汇)操作步骤
1) 获取收款人详细信息:向供应商索要收款银行全称(英文)、SWIFT/BIC、分行地址、账户名(英文)、账号及备注字段填写示例。
2) 在付款银行操作:登录网银或柜台填写收款信息,建议在“付款用途/附言”里写明合同编号与服务月份,选择“OUR”(付款方承担全部手续费)或按合同约定选择手续费承担方。
3) 跟踪与凭证保存:完成支付后截取银行回单(含MT103或网银交易号),发送给供应商确认到账并保存以备开票与报账。
6.
在线支付方式(PayPal/Stripe/Wise/信用卡)实操细则
1) PayPal:供应商发出付款链接或Invoice,登录账户确认金额与货币(TWD或USD),付款后下载PayPal收据并请求供应商提供发票证明。注意PayPal自行显示的“收据”不等同税务发票。
2) Stripe:如果供应商使用Stripe,要求其在发票中注明税号与发票信息,付款后可从Stripe Dashboard下载收据,收据需与供应商开具的发票匹配以便报销。
3) Wise/TransferWise:用于跨境低成本结汇,使用时确认收款币种与到账时间,保存转换汇率截图与交易记录以备对账与税务处理。
7.
合规开票实务与会计处理建议(面向台湾供应商)
问:如何向台湾供应商索要合规发票以便公司报销?
答:在合同和订单中明确发票类型(纸本/电子统一发票/增值税票据)、抬头(公司中文/英文全称)、统一编号/税号、地址与开户行信息,并要求发票上注明服务内容、金额与税额。付款后按约定时间索取发票,收到后将发票扫描件、银行付款凭证、合同与服务交付证明一并提交给财务做账。如本公司所在地要求增值税专票而对方无法开具(跨境),需准备合同、付款凭证和供应商发票/收据,配合本地税务局做进项处理或外购服务入账处理,必要时咨询税务师。
8.
跨境税务与合规注意事项(一般性建议)
问:支付给台湾公司的服务是否需要代扣税?应如何处理?
答:代扣税规则取决于付款方所在地与双方合同约定。通常,若付款方在台湾境内支付给非居民,台湾税法可能要求代扣所得税;相反,境外付款方支付给台湾公司时,是否需要代扣依付款方税法与双边税务协定而定。实际操作中建议:在合同中明确税务责任(谁承担代扣税),付款前向本地税务或税务顾问确认是否需代扣,并保留相关证明(税单或代扣凭证)。若发生代扣,需将代扣凭证交给台湾供应商以便其抵税或退税处理。
9.
常见问题解答(Q&A)
问:如何快速验证所购台湾IP是否真实并避免被标记为VPN/数据中心?
答:先用ipinfo.io或MaxMind查询IP的Geo/ISP信息,进行traceroute看是否穿过台湾本地运营商(如中华电信、台固网路等);再通过真实场景测试(登录目标服务、访问地理限定内容),同时要求供应商提供IP来源证明(ASN、ISP合同片段或采集日志)。若IP频繁表现为数据中心特征(高并发同IP、端口开放异常),应即时停止并要求退款或更换。
-
面向初创公司台湾服务器托管价格分析与性价比选择
1.概述:为什么台湾初创公司要重视本地托管与架构选择 · 低延迟:本地机房对台湾用户的 RTT 通常在10-30ms,影响用户体验和SEO排名。 · 法规与数据主权:台湾本地托管在法律合规和隐私上更便捷。 · 成本与扩展性:初期成本需与未来扩展兼顾,避免频繁迁移导致的停机。 · 技术栈兼容:考虑 LAMP/LEMP、容器(Docker/Kubern2026年6月26日 -
最佳服务器购买台湾指南
最佳服务器购买台湾指南 在购买服务器之前,首先需要考虑您的需求。确定您需要的服务器类型,例如共享服务器、虚拟专用服务器(VPS)或独立服务器。同时,考虑您的预算和性能要求。 选择可靠的服务商是购买服务器的关键。确保服务商提供稳定的网络连接、24/7技术支持和安全的数据中心。查看服务商的口碑和客户评价,以确保您选择的服务商值得信2025年7月16日 -
原神台湾服务器开服时间与游戏期待分析
1. 原神台湾服务器开服时间概述 原神是一款由中国游戏开发公司miHoYo制作的开放世界角色扮演游戏。随着其全球热度的增加,台湾服务器的开服时间备受玩家关注。根据官方公告,原神台湾服务器预计将在2023年11月1日正式上线。这一日期的选择与游戏的重大更新相吻合,旨在提供更加流畅的游戏体验。 据统计,原神在台湾2025年11月27日 -
台湾原生IP费用高低?
台湾原生IP费用高低? 原生IP是指在网络中唯一标识一个设备或者主机的IP地址。与共享IP相比,原生IP更加安全稳定,并且能够提供更好的网络性能。 在台湾,获取原生IP的费用主要包括IP租赁费用和网络运营商的服务费用。 IP租赁费用 在台湾,租赁原生IP的费用通常会根据IP地址的数量和使用时长来计费。一般来说,租赁一个台湾原2025年5月31日 -
B站上台湾UP主的电商推广成功案例
引言:最佳的电商推广与服务器的结合 在如今的数字经济时代,电商推广成为了品牌与消费者之间沟通的重要桥梁。而在众多的推广平台中,B站(哔哩哔哩)凭借其独特的用户群体和内容生态,成为了电商推广的热门选择。尤其是来自台湾的UP主们,他们通过创意与技术结合的方式,成功地将电商产品推向了更广泛的市场。本文将围绕B站上台湾UP主的电商推广成功案例,探讨如何2025年8月6日 -
如何通过数据评估b站一群台湾人的UP主适配度与投放效果
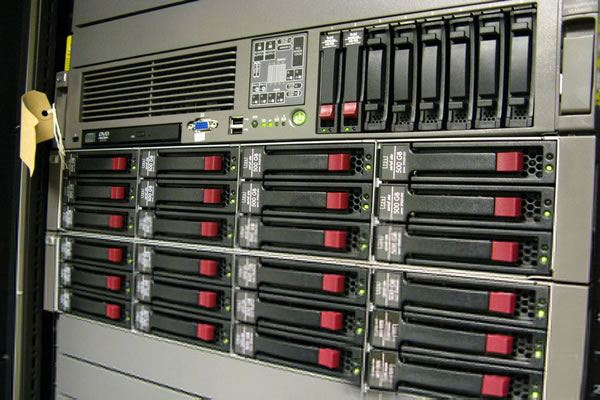
引言:最好、最佳、最便宜的服务器化评估思路 在判断b站上一群台湾人这类频道的UP主是否适合投放时,最好的方法是把业务目标、受众匹配和服务器端埋点结合起来;最佳实践是用稳定的日志与流式处理链路(例如Nginx→Kafka→Flink/ClickHouse)来保证实时性和可追溯性;若预算有限,最便宜但仍可行的方案是利用开源组件(Prometheus2026年10月2日 -
台湾VPS:无限大带宽,助您畅享网络体验
台湾VPS:无限大带宽,助您畅享网络体验 VPS(Virtual Private Server)即虚拟专用服务器,是一种虚拟化技术,将一台物理服务器划分成多个独立的虚拟服务器,每个虚拟服务器都具有独立的操作系统和资源,相互之间互不干扰。台湾VPS是指在台湾地区提供的VPS服务。 台湾地区拥有先进的互联网基础设施,提供稳定可靠的2025年4月7日 -
台湾云服务器主机配置表: 一览无余
台湾云服务器主机配置表: 一览无余 随着云计算技术的不断发展,云服务器主机成为越来越多企业和个人的首选。在选择云服务器主机时,配置表是一个重要的参考依据。本文将为您呈现台湾云服务器主机的详细配置表,让您一目了然,轻松选择适合自己需求的主机。 名称 CPU 内存 存储空间2025年6月17日 -
台湾站群ip配置策略与SEO影响分析详解
在跨境和本地化SEO策略中,台湾站群的IP配置是影响排名和可访问性的关键因素。正确的IP和主机选择不仅影响搜索引擎抓取效率,还关联到用户访问速度与地域相关性。 首先要明确站群目标:是面向台湾本土用户、两岸用户还是国际流量。面向台湾本土的站群建议使用台湾或邻近地区的VPS/服务器以获得更低的延迟和更高的页面响应速度,这对SEO体验指标(如首屏时间、2026年7月4日